La bolsa china pierde 500.000 millones en cuatro meses por el frenazo de la IA
Shanghái y Shenzhen encadenan una corrección de más de medio billón de dólares mientras el precio de los SSD cae hasta un 13% en una semana.
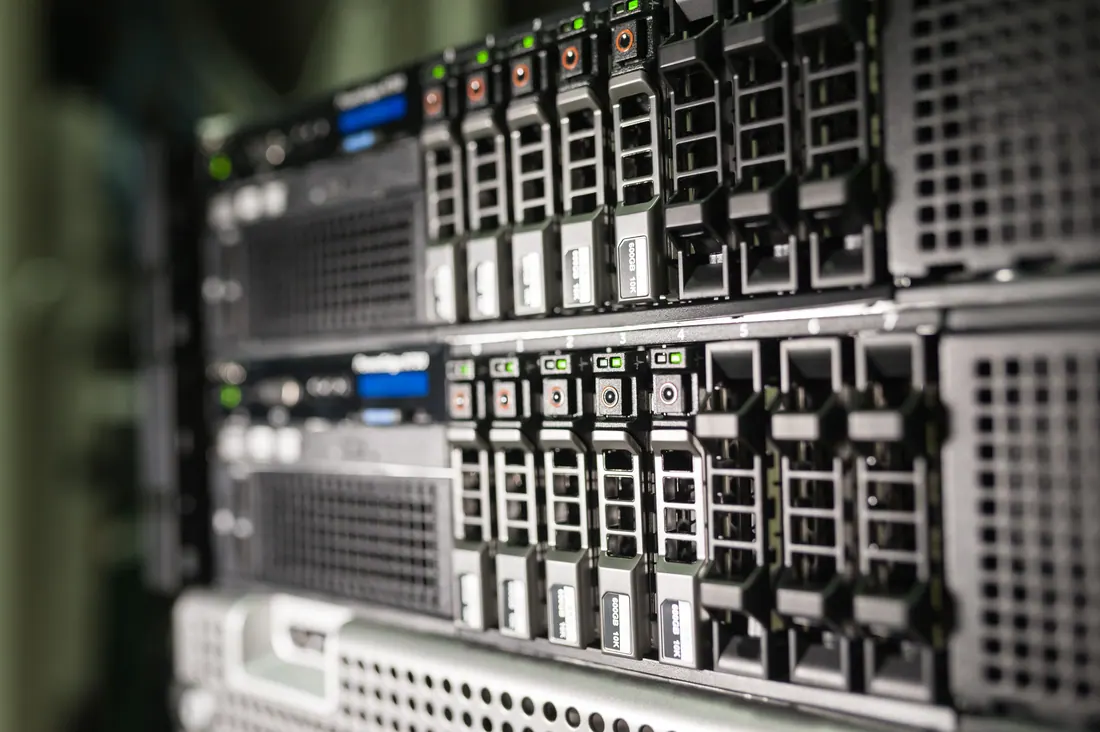
Las bolsas chinas llevan cuatro meses de corrección y el recuento ya supera los 500.000 millones de dólares de capitalización perdida, según los datos recogidos por Merca2 a partir de información publicada por 20Minutos. El detonante más visible no es el tropiezo de un gigante tecnológico, sino el abaratamiento acelerado de un componente que hasta hace poco escaseaba: los discos de estado sólido, los conocidos SSD.
Qué dicen los precios del hardware
Los SSD se han abaratado hasta un 13% en una sola semana en el mercado chino por falta de demanda, según recoge el portal especializado El Chapuzas Informático. En la cadena de suministro tecnológica, el precio de la memoria y del almacenamiento funciona como un termómetro adelantado: cuando baja con esa velocidad, suele indicar que los pedidos se han frenado y que hay inventario acumulado en los almacenes.
Durante los dos últimos años, el mercado había comprado una tesis sencilla: la inteligencia artificial iba a exigir una demanda prácticamente ilimitada de memoria y almacenamiento. Cada centro de datos, cada clúster de entrenamiento de modelos y cada servidor dedicado a responder consultas consumiría discos sin freno. Ese relato sostuvo las valoraciones de buena parte del hardware cotizado en Shanghái y Shenzhen.
De termómetro alcista a termómetro bajista
El giro es que el mismo indicador que servía para confirmar el ciclo alcista ahora apunta en dirección contraria. Mientras subían los fabricantes de memoria y los proveedores de servidores, el mercado lo leía como prueba de que la inversión en infraestructura seguía intacta. Con los precios cayendo, la pregunta ha cambiado: ya no se discute cuánto puede crecer la demanda, sino cuánto puede tardar en enfriarse.
La magnitud importa. No se trata de un índice pequeño: el bloque bursátil chino reúne miles de compañías cotizadas y el peso del sector tecnológico había crecido con rapidez en los dos últimos ejercicios. Cuando ese peso se corrige, arrastra al conjunto del parqué y condiciona la lectura que se hace desde fuera. De ahí que varios medios internacionales se pregunten si el ajuste puede trasladarse a Wall Street.
Burbuja financiera o enfriamiento tecnológico
Hay una interpretación menos alarmista. El analista Enrique Dans sostiene que lo que se desinfla es la burbuja financiera y no la tecnología: la infraestructura se sigue desplegando y los modelos siguen mejorando, pero el mercado está reajustando el precio que estaba dispuesto a pagar por esa promesa antes de ver los beneficios. Es la distinción clásica entre adopción real de una tecnología y capitalización bursátil que esa adopción justifica.
El sector de la memoria ya ha vivido ciclos parecidos en 2018 y en 2022: caídas bruscas de precio, tensión en la cadena de suministro y recuperación posterior cuando el inventario se depura. La diferencia esta vez, apunta el análisis de Merca2, es la escala del despliegue y el volumen de capital público y privado comprometido en centros de datos, una inversión que no se revierte por un trimestre flojo.
El eslabón que amplifica el ajuste
Para quien sigue el mercado europeo, el episodio deja una lectura sobre el orden en que se propagan estos movimientos. Los proveedores de componentes —memoria, almacenamiento y semiconductores de propósito específico— son el eslabón que primero acusa cualquier enfriamiento: cuando las grandes tecnológicas recortan pedidos, el impacto aparece antes en sus suministradores que en las cuentas trimestrales de las compañías que encargan la obra.
Hay además una paradoja que explica parte de la volatilidad: unos SSD más baratos abaratan el despliegue de infraestructura y, en teoría, deberían facilitar la adopción de la IA. El mercado, sin embargo, lo ha leído como señal de debilidad de la demanda. Ambas cosas pueden ser ciertas a la vez.
La prueba de fuego llegará con las cuentas del cuarto trimestre de los grandes fabricantes de memoria y de los proveedores de centros de datos, que empezarán a publicarse a partir de enero de 2027. Si los pedidos aguantan y el inventario se normaliza, el episodio quedará como un ajuste de expectativas. Si las previsiones de las compañías confirman un recorte de inversión, el enfriamiento tendrá un recorrido más largo.
El contexto no es ajeno a lo que ocurre en España: los acuerdos de Nvidia con la banca española y las inversiones en infraestructura de cálculo, como el primer ordenador cuántico de Madrid, dependen del mismo ciclo de gasto tecnológico que ahora se revisa.
- Inteligencia artificial
- Bolsa china
- Semiconductores
- Centros de datos
- Mercados
Elaborado a partir de información publicada por Merca2 · Fuente primaria: documento original